Splittingtabellen für Verheiratete: PDF-Download und Rechner
Hier lassen sich Splittingtabellen kostenlos herunterladen oder online im PDF-Format berechnen. Zudem lässt sich der Steuervorteil der Splittingtabelle gegenüber der Grundtabelle ermitteln.
|
|
Eine Splittingtabelle ist eine Einkommensteuertabelle, in welcher die zu zahlende Einkommensteuer (ESt), Kirchensteuer und der Solidaritätszuschlag in Abhängigkeit vom zu versteuernden Einkommen zweier Ehegatten nach dem Splittingtarif dargestellt werden. Auch werden der Steuersatz und Grenzsteuersatz für Verheiratete in der Tabelle angezeigt. Der Splittingtarif ist anzuwenden bei zusammenveranlagten Ehegatten bzw. Lebenspartnern und bezieht sich auf das gemeinsame Einkommen. Die Zusammenveranlagung bei Ehegatten bzw. Partnern ist wegen der Ausnutzung von Freibeträgen und Progressionseffekten in der Regel günstiger als eine getrennte Besteuerung beider Ehegatten. Für getrennt Veranlagte bzw. Einzelveranlagte können die Steuern unter dem Link Steuertabelle.org/Grundtabelle.php Grundtabellen nach dem Grundtarif berechnet werden. Nachfolgend finden sich vorgefertigte Einkommensteuer-Splittingtabellen im PDF-Format zum Download. Zusätzlich lassen sich entsprechende Grundtabellen herunterladen.
Hinweis: Die Berechnungen für die Splittingtabellen 2027 und 2028 erfolgen mit den geplanten neuen Grundfreibeträgen und unter Berücksichtigung zweier zusätzlicher Stufen der Reichensteuer (45 % ab 250.000 Euro und 47 % ab einem Einkommen von 280.000 Euro) nach dem Regierungsentwurf. Die Ergebnisse stehen daher noch unter Vorbehalt.
| Jahr | ohne KiSt | 8% KiSt (BW und BY) | 9% KiSt (übrige Bundesl.) |
|---|---|---|---|
| 2026 |  |
|
|
| 2025 | |
|
|
| 2024 | |
|
|
| 2023 | |
|
|
| 2022 | |
|
|
| Jahr | ohne KiSt | 8% KiSt (BW und BY) | 9% KiSt (übrige Bundesl.) |
|---|---|---|---|
| 2026 | |
|
|
| 2025 | |
|
|
| 2024 | |
|
|
| 2023 | |
|
|
| 2022 | |
|
|
| Zu verst.Eink. | Einkommensteuer | Durchschn. Steuersatz | Grenzsteuersatz |
|---|---|---|---|
| 20.000 | 0 | 0,00 % | 0,00 % |
| 25.000 | 42 | 0,17 % | 14,28 % |
| 30.000 | 870 | 2,90 % | 18,85 % |
| 35.000 | 1.928 | 5,51 % | 23,42 % |
| 40.000 | 3.140 | 7,85 % | 24,73 % |
| 45.000 | 4.398 | 9,77 % | 25,60 % |
| 50.000 | 5.700 | 11,40 % | 26,46 % |
| 55.000 | 7.046 | 12,81 % | 27,33 % |
| 60.000 | 8.434 | 14,06 % | 28,19 % |
| 65.000 | 9.864 | 15,18 % | 29,06 % |
| 70.000 | 11.340 | 16,20 % | 29,93 % |
| 75.000 | 12.858 | 17,14 % | 30,79 % |
| 80.000 | 14.418 | 18,02 % | 31,66 % |
| 85.000 | 16.022 | 18,85 % | 32,52 % |
| 90.000 | 17.670 | 19,63 % | 33,39 % |
| 95.000 | 19.362 | 20,38 % | 34,25 % |
| 100.000 | 21.096 | 21,10 % | 35,12 % |
| 105.000 | 22.874 | 21,78 % | 35,98 % |
| 110.000 | 24.694 | 22,45 % | 36,85 % |
| 115.000 | 26.558 | 23,09 % | 37,71 % |
| 120.000 | 28.466 | 23,72 % | 38,58 % |
| 125.000 | 30.416 | 24,33 % | 39,45 % |
| 130.000 | 32.410 | 24,93 % | 40,31 % |
| 135.000 | 34.448 | 25,52 % | 41,18 % |
| 140.000 | 36.528 | 26,09 % | 42,00 % |
| 145.000 | 38.628 | 26,64 % | 42,00 % |
| 150.000 | 40.728 | 27,15 % | 42,00 % |
| 155.000 | 42.828 | 27,63 % | 42,00 % |
| 160.000 | 44.928 | 28,08 % | 42,00 % |
| 165.000 | 47.028 | 28,50 % | 42,00 % |
So funktioniert der Splittingtarif
Für den Splittingtarif wird - vereinfachend ausgedrückt - das Gesamteinkommen beider Ehegatten halbiert, anschließend die Steuer ermittelt und diese wiederum mit zwei multipliziert. Auf diese Weise kann es insbesondere bei größeren Gehaltsunterschieden zwischen den Ehegatten zu günstigen Progressionseffekten kommen, welche sich bei der Steuerfestsetzung durch das Finanzamt steuermindernd auswirken. Der steuermindernde Effekt kommt in der Regel dadurch zum Tragen, dass die höhere Steuerprogression des überdurchschnittlich verdienenden Ehegatten durch steuerliche Zurechnung auf den weniger verdienenden Ehegatten gemindert wird (Splittingverfahren). Mit Beschluss vom 7. Mai 2013 (veröffentlicht am 6. Juni 2013) hat das Bundesverfassungsgericht (BVerfG) entschieden, dass der Splittingtarif auch für Partner in eingetragenen Lebenspartnerschaften gilt.
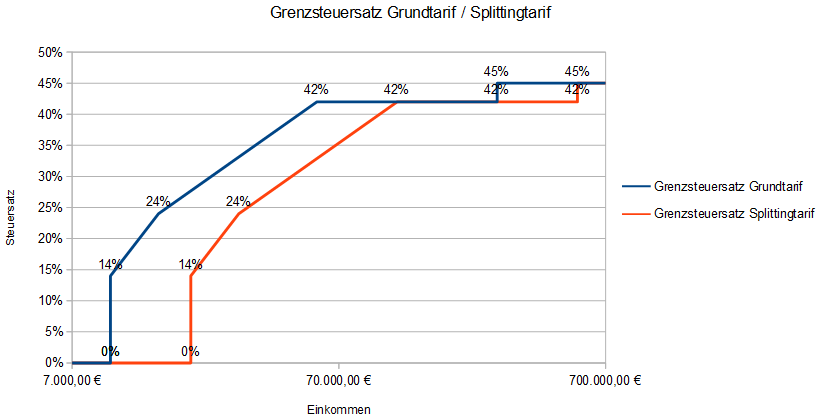
| Tarifzone | Einkommensbereich | Grenzsteuersatz |
|---|---|---|
| Nullzone | 0 Euro |
0% |
| Progressionszone 1 | 24.696 Euro |
14% |
| Progressionszone 2 | 35.600 Euro |
ca. 24% |
| Proportionalzone 1 | 139.760 Euro |
42% |
| Proportionalzone 2 | Ab 555.652 Euro | 45% |
| Tarifzone | Einkommensbereich | Grenzsteuersatz |
|---|---|---|
| Nullzone | 0 Euro |
0% |
| Progressionszone 1 | 24.192 Euro |
14% |
| Progressionszone 2 | 34.888 Euro |
ca. 24% |
| Proportionalzone 1 | 136.860 Euro |
42% |
| Proportionalzone 2 | Ab 555.652 Euro | 45% |
| Jahr | Freigrenze bis ESt. | Eingangszuschlagssatz | Zuschlagssatz |
|---|---|---|---|
| vor 2021 | 0% bis 972 (1.944) Euro ESt. | 20% von ESt. | 5,5% von ESt. |
| ab 2021 | 0% bis 16.956 (33.912) Euro ESt. | 11,9% von ESt. | 5,5% von ESt. |
| ab 2023 | 0% bis 17.543 (35.086) Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
| ab 2024 | 0% bis 18.130 (36.260) Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
| ab 2025 | 0% bis 19.950 (39.900) Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
Zum Überblick ▲
Der Steuervorteil an einem Beispiel
Beim Splitting-Verfahren wird davon ausgegangen, dass zusammenlebende Eheleute und Lebenspartner eine Gemeinschaft des Erwerbs und Verbrauchs bilden, in welcher der eine Partner an den wirtschaftlichen Einkünften und Lasten des anderen zur Hälfte teilhat (BVerfG-Beschluss in BVerfGE 133, 377, Rz 94). Erzielen beide Eheleute ein gleich hohes Einkommen, so ergibt sich kein Steuervorteil. Der steuerliche Splittingvorteil gegenüber der getrennten Veranlagung lässt sich in einer individuellen Splittingtabelle online berechnen. Dabei erhält ein Ehepartner ein festes Einkommen und das Einkommen des 2. Ehegatten wird in Intervallschritten variiert. Pro Intervall lässt sich nun jeweils der sich daraus ergebende Steuervorteil berechnen. Die Berechnungen erfolgen ohne Gewähr.
Beispiel: In 2026 erzielt ein Ehepartner ein Einkommen von 40.000 Euro. Für den Einkommensbereich von 0 Euro bis 20.000 Euro zahlt er Einkommensteuer in Höhe von 1.570 Euro, für den Einkommensbereich von 20.001 bis 40.000 Euro wegen der Steuerprogression hingegen bereits 5.639 Euro. Wenn der andere Ehepartner kein Einkommen hat, ergäbe sich aus dem Grundtarif (Einzelveranlagung) somit für den ersten Ehepartner eine Belastung von 7.209 Euro bzw. 0 Euro Einkommensteuer für den anderen Ehepartner. Bei der Zusammenveranlagung wird das Einkommen aber auf beide Eheleute verteilt, sodass beide nur die Einkommensteuer für den Bereich von 0 Euro bis 20.000 Euro zahlen. Es ergibt sich wegen der Progressionseffekte in der Summe somit nur eine Einkommensteuer in Höhe von 2 x 1.570 Euro = 3.140,00 Euro und damit eine Ersparnis von 4.069 Euro ohne Berücksichtigung des Solidaritätszuschlags. Die Zusammenveranlagung ist im Beispiel also deutlich günstiger.
Die Werte in diesem Beispiel wurden mit diesem Einkommensteuerrechner ermittelt. Wenn Sie die Steuervorteile mit dem Rechner auf dieser Seite in einer Tabelle darstellen wollen, wählen Sie statt "Splittingtabelle" die Option "Splittingvorteile" für die Berechnung.
In der nachfolgenden Tabelle können Sie erkennen, dass die Steuervorteile beim Splittingtarif umso größer sind, je größer die Einkommensdifferenz der Ehegatten ist. Haben beide Eheleute dasselbe Einkommen, ergeben sich keine Steuervorteile. Im Rechner können Sie weitere Berechnungen durchführen, indem Sie hierzu die Option "Splittingvariationen" wählen.
| Einkommen1 | ESt.1 | KiSt1+Solz1 | Einkommen2 | ESt.2 | KiSt2+Solz2 | Steuern Einzelveranl. | Steuern ZusVeranl. | Ersparnis ZusVeranl. |
|---|---|---|---|---|---|---|---|---|
| 0,00 | 0,00 | 0,00 | 50.000,00 | 10.548,00 | 949,32 | 11.497,32 | 6.213,00 | 5.284,32 |
| 5.000,00 | 0,00 | 0,00 | 45.000,00 | 8.835,00 | 795,15 | 9.630,15 | 6.213,00 | 3.417,15 |
| 10.000,00 | 0,00 | 0,00 | 40.000,00 | 7.209,00 | 648,81 | 7.857,81 | 6.213,00 | 1.644,81 |
| 15.000,00 | 435,00 | 39,15 | 35.000,00 | 5.670,00 | 510,30 | 6.654,45 | 6.213,00 | 441,45 |
| 20.000,00 | 1.570,00 | 141,30 | 30.000,00 | 4.217,00 | 379,53 | 6.307,83 | 6.213,00 | 94,83 |
| 25.000,00 | 2.850,00 | 256,50 | 25.000,00 | 2.850,00 | 256,50 | 6.213,00 | 6.213,00 | 0,00 |
| 30.000,00 | 4.217,00 | 379,53 | 20.000,00 | 1.570,00 | 141,30 | 6.307,83 | 6.213,00 | 94,83 |
| 35.000,00 | 5.670,00 | 510,30 | 15.000,00 | 435,00 | 39,15 | 6.654,45 | 6.213,00 | 441,45 |
| 40.000,00 | 7.209,00 | 648,81 | 10.000,00 | 0,00 | 0,00 | 7.857,81 | 6.213,00 | 1.644,81 |
| 45.000,00 | 8.835,00 | 795,15 | 5.000,00 | 0,00 | 0,00 | 9.630,15 | 6.213,00 | 3.417,15 |
| 50.000,00 | 10.548,00 | 949,32 | 0,00 | 0,00 | 0,00 | 11.497,32 | 6.213,00 | 5.284,32 |
Individuelle Tabelle berechnen
In der individuell berechenbaren Splittingtabelle werden die Einkommensteuer, die Kirchensteuer, der Solidaritätszuschlag sowie die Steuersätze in Abhängigkeit vom zu versteuernden Einkommen und gegebenenfalls der Progressionseinkünfte beider Ehegatten dargestellt. Die für 2025 und 2026 erhöhten Grundfreibeträge sowie die sogenannte Reichensteuer (Steuersatz 45 %) werden bei Berechnung der Splittingwerte durch den intern verwendeten Steuerrechner berücksichtigt.
Zur Nutzung des Splittingtabellenrechners kann zunächst der Startwert für das zu versteuernde Einkommen der Eheleute ausgewählt werden. Als nächstes können die Anzahl der Tabellenzeilen und die Intervallgröße für die Steuertabelle angepasst werden. Der Splittingtabellen-Rechner berechnet dann die Steuerwerte für die Splittingtabelle in den entsprechenden Intervallschritten. Im Anschluss an die Berechnung lassen sich die Splittingtabellen als PDF herunterladen. Das zu versteuernde Einkommen ist nicht zu verwechseln mit dem Jahresbruttolohn, sondern ist unter Berücksichtigung von Werbungskosten, Sonderausgaben, außergewöhnlichen Belastungen, weiterer Einkünfte etc. zu ermitteln. Alternativ lässt sich das zu versteuernde Einkommen aus dem gewünschten Nettoeinkommen auf der Seite Steuertabelle.org ermitteln und tabellarisch darstellen.
Weitere Informationen hierzu und einen Splitting-Rechner zur Berechnung der Steuerersparnis bei der Zusammenveranlagung finden Sie auf der Seite Ehegattensplitting.info. Auf der folgenden Unterseite erhalten Sie den schnellen Überblick durch die Splittingtabellen im PDF-Format. Alle Online-Berechnungen mit dem Splittingtabellen-Rechner erfolgen ohne Gewähr.

Voraussetzungen der Zusammenveranlagung
Für die Zusammenveranlagung müssen die Ehegatten gem. § 26 EStG unbeschränkt einkommensteuerpflichtig sein und nicht dauernd getrennt leben. Es ist ausreichend, wenn die Voraussetzungen für den Splittingtarif am Anfang des Steuerjahres vorlagen oder im Laufe des Steuerjahres eingetreten sind. Das sogenannte Gnadensplitting wird bei Tod eines Ehegatten gem. § 32a Abs. 6 Satz 1 Nr. 1 EStG auch im Steuerjahr nach dem Todeszeitpunkt gewährt. Bei getrennt lebenden Eheleuten kann ein sogenannter Versöhnungsversuch genügen, um zusammen veranlagt zu werden. Die Zusammenveranlagung wird in der Einkommensteuererklärung beantragt, indem im Steuerformular (Hauptvordruck, früher "Mantelbogen") der Punkt Zusammenveranlagung angekreuzt wird und beide Ehepartner die Steuererklärung unterschreiben. Da die Einzelveranlagung für Ehegatten aber in manchen Fällen günstiger ist, sollte auf jeden Fall vorher eine Vergleichsberechnung durchgeführt werden. Gegebenenfalls kann die Art der Veranlagung auch nach Erhalt des Steuerbescheides - etwa im Einspruchsverfahren - noch geändert werden, sofern entsprechende Fristen nicht überschritten wurden.
Weitere Informationen finden sich im Gesetz unter § 26 EStG und § 26b EStG.
Zum Überblick ▲
Wann ist die Einzelveranlagung günstiger?
In den meisten Fällen ergibt sich bei Zusammenveranlagung ein Steuervorteil gegenüber der Einzelveranlagung. Bei Abgabe der Steuererklärung zu beachten ist aber, dass der Splittingtarif nicht immer steuerlich günstiger ist als der Grundtarif. Dies kann z. B. der Fall sein bei vortragsfähigen Verlusten oder bei Progressionseinkünften eines Ehegatten.
Beispiel: Hat ein Ehegatte in 2026 etwa ein zu versteuerndes Einkommen in Höhe von 12.000 Euro und steuerfreie Progressionseinkünfte (z. B. Arbeitslosengeld 1) in Höhe von 14.000 Euro und der andere Ehegatte ein zu versteuerndes Einkommen von 15.000 Euro, so ist die Einzelveranlagung mit dem Grundtarif um 358,00 Euro günstiger als die Zusammenveranlagung mit dem Splittingtarif.
| |
Weitere Informationen zur gemeinsamen Veranlagung
Ausführliche Informationen zur Zusammenveranlagung, zum Zusammenspiel der Veranlagungsarten und zur Wahl der Steuerklassen bei Ehegatten finden Sie auf der Seite zur Zusammenveranlagung.
Zum Überblick ▲